
 Vous le savez si vous suivez régulièrement l’actualité de la finance, Mario DRAGHI a fait une annonce forte au milieu de l’été : Le directeur de la banque centrale européenne à simplement annoncé que la zone euro n’explosera pas ! La banque centrale européenne fera en sorte (via l’impression de nouvelle monnaie et la planche à billet) que les taux d’intérêt restent au plus bas, tout le temps nécessaire à la reconstruction budgétaire des états sur- endettés.
Depuis près de deux années, nous vous faisons part de notre inquiétude quant à une éventuelle hausse des taux d’intérêt et surtout quant aux conséquences désastreuses de cette hausse sur certains placements et surtout sur les fonds euros des contrats d’assurance vie.
Comme nous l’écrivions dans notre article : « Faut il garder votre contrat d’assurance vie malgré la baisse des rendements ? »
Un risque de krach obligataire qui menacerait l’assurance vie ?
La crise de l’endettement public aura révélé l’extrême fragilité des taux obligataires composants à 80% des fonds euros des contrats d’assurance vie. Du jour au lendemain, les taux d’emprunt de l’Italie, de la grâce, du Portugal atteignent des sommets.
On ne parle pas de défaut de ces pays, mais simplement d’une hausse des taux des obligations d’état, signe d’une prise de conscience des risques inhérents au fait d’être créancier de pays surendettés.
Cette hausse des taux d’intérêt est inévitable et les manipulations de la banque centrale européenne pour maintenir des taux bas ne pourront pas continuer sur le long terme (cf article :La BCE contrôle le niveau des taux d’intérêt long terme et la valeur des actifs)
Les conséquences pourraient être importantes pour les compagnies d’assurance vie. Nous avons détaillé les conséquences de la hausse des taux d’intérêt, dans un article dédié à la perte du triple AAA (Perte du triple AAA de la France : Comment protéger votre patrimoine ?). Extrait :
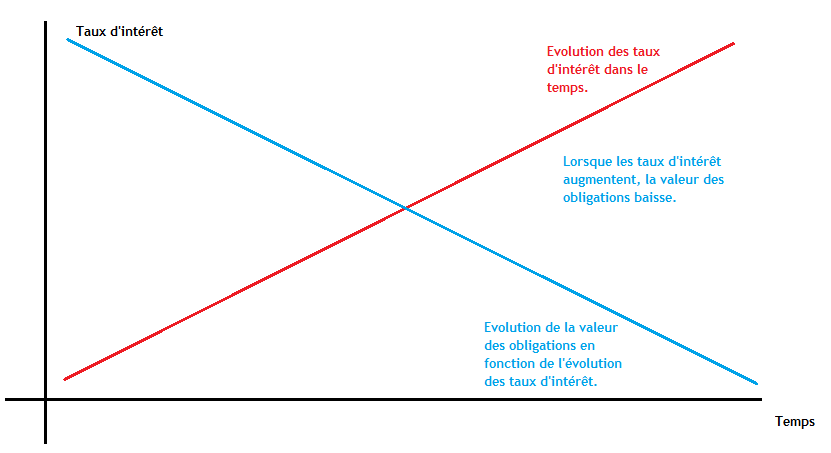
La valeur d’une obligation est directement fonction du niveau des taux d’intérêt : une baisse des taux a pour conséquence une augmentation de la valeur des obligations et surtout, car c’est l’hypothèse qui nous intéresse ici, une augmentation des taux d’intérêt entraîne une baisse de la valeur des obligations : c’est mathématique.
Prenons un exemple pour comprendre cette mécanique :
- En 2010, vous réalisez un prêt de 100000€ au taux de 3% à un Etat. C’est un prêt obligataire qui est négociable en cours de vie.
- En 2012, vous avez besoin de votre argent et envisagez de vendre votre obligation à un autre investisseur. En 2012, les taux d’intérêt de la place ne sont plus à 3% mais atteignent maintenant 6%.
Aucun investisseur n’acceptera de payer 100 000€ votre obligation dont le taux de rendement est de 3%, soit 3000€ par année. Pour pouvoir vendre votre obligation, vous serez dans l’obligation de réduire la valeur de l’obligation afin de proposer un rendement au moins équivalent.
Ainsi, pour proposer un rendement de 6%, conforme au marché des taux d’intérêt en 2012, vous devrez réduire le prix de l’obligation afin de séduire les investisseurs.
La hausse des taux d’intérêt entre 2010 et 2012 aura pour conséquence de réduire la valeur de l’investissement obligataire.
Ainsi, un krach obligataire aurait pour conséquence directe de faire baisser la valeur des obligations détenues par les assureurs. Mais tant qu’on à pas vendu, … on a pas perdu.
Les assureurs vie n’ont pas vocation à vendre leurs obligations en cours de vie. La moins value latente enregistrée sur les obligations n’est pas très importante tant que la compagnie d’assurance vie n’est pas dans l’obligation de vendre ses obligations et donc dans l’obligation de matérialiser ses moins values.… sur fonds de décollecte
Le problème est tout autre lorsque les compagnies d’assurance vie enregistrent des baisses de collecte. Une hausse des taux d’intérêt dans un contexte ou les épargnants confient toujours plus d’épargne aux assureurs n’aurait pas de conséquences fâcheuses …. mais une hausse des taux d’intérêts dans un contexte de décollecte, voir même de baisse de l’encours d’épargne géré par les compagnies d’assurance vie a un tout autre impact.
Dans un tel contexte de baisse de l’encours, les assureurs seraient dans l’obligation de vendre un partie de leurs actifs obligataires pour satisfaire les demandes de rachats des particuliers. Cette vente massive aurait pour conséquence de matérialiser les moins values latentes et donc de remettre en cause la solvabilité des assureurs !
Des taux bas pour longtemps, une nouvelle salvatrice pour l’assurance vie
L’annonce de Mario DRAGHI, visant à assurer une politique favorable à court terme mais également la confirmation d’une manipulation à long terme des taux d’intérêt, exclu le risque de hausse brutale et non contrôlée des taux d’intérêt et donc une difficulté majeure sur les fonds euros des contrats d’assurance vie.
Le krach obligataire (c’est à dire l’augmentation brutale et non contrôlée des taux d’intérêt) s’éloigne du fait de l’interventionnisme massif de la banque centrale. Des taux bas pendant longtemps c’est une bonne nouvelle pour la solvabilité des compagnies d’assurance vie et surtout des fonds euros.
Mais la question du rendement toujours plus faible reste d’actualité…
Pile, le risque d’effondrement des fonds euros s’évapore avec cette annonce majeure de Mario DRAGHI, mais face, les rendements devraient continuer à baisser. Cf article : Pauvre épargnant : hausse d’impôts, baisse des rendements, Inflation…
En 2011, le rendement moyen des fonds euros est de 3% (avant prélèvements sociaux, soit 2,53% net de prélèvements sociaux). Ce taux devrait continuer à s’éroder en 2012, même si les relatives bonnes performances enregistrées sur la composante « action » des fonds euros devrait permettre de limiter la casse.
Au fil des baisses de rendement, la question de la juste rémunération de votre épargne doit être envisagées. Comme nous l’écrivions dans notre article : Epargne recherche rendement désespérement …, nous entrons dans une ère qui n’est vraiment pas favorable pour les détenteurs de patrimoine : Nous entrons dans une ère de faible rendement et même de risque quant à la pérennité du patrimoine.
Les certitudes du passé ne sont plus : l’immobilier de rapporte plus rien, les fonds euros des contrats d’assurance vie sont de plus en plus menacés, les actions dégringolent depuis 10 ans maintenant … Que faire ? Quels investissements choisir ?
Dans cet environnement clairement déflationniste pour le capital, le rentiers et le détenteur de patrimoine est inquiet et doit faire évoluer la composition de son patrimoine afin de s’adapter à ce nouvel environnement économique et financier.
Quelques pistes de réflexion pour orienter votre épargne dans ce monde de taux faible et de déflation sur le capital.
Pour faire suite à notre article : Déflation ou Inflation … quels placements, quels investissements ?, il peut être opportun de réfléchir à une diversification de votre patrimoine vers :
- La gestion pilotée de votre portefeuille financier afin d’investir sur les marchés financiers (action, obligation, monétaire). Flexibilité, et pragmatisme doit vous permettre de rechercher un rendement attrayant avec une faible volatilité.
- Investir dans l’immobilier d’entreprise, dont le rendement élevé permet de protéger la valeur de l’actif, mais en restant attentif aux facteurs de changements structurels du secteur : « SCPI : Quelle SCPI choisir ? Commerces ? Bureaux ? Habitation ? …«
- Diversifier vos investissements Assurance vie, vers des fonds euros dynamique, alliant sécurité et rendement. Ces nouveaux fonds euros bénéficient d’une espérance de rendement supérieure, d’une sécurité du capital assurée par la compagnie d’assurance, mais la disponibilité de l’épargne n’est plus « à tout moment », mais uniquement à date fixée : « Fonds euros diversifié: une nouvelle génération d’assurance vie pour rechercher un meilleur rendement«


