
 Après quelques articles fleuves sur le rabotage des niches fiscales et sur l’augmentation de l’imposition pour 2011, nous avons essayé de faire la synthèse des différentes dispositions fiscales qui pourraient toucher votre patrimoine :
La loi de finance pour 2011 a vraiment été compliquée à suivre mais je crois que la Loi de Finance rectificative pour 2011 devrait également être complexe. Nicolas SARKOZY à d’ores et déjà annoncé une réforme de la fiscalité du patrimoine au printemps prochain… Nous suivrons avec attention les modifications.
Pour le moment, restons en aux dispositions de la loi de finance pour 2011 : (en cliquant sur les titres en rouge, vous aurez accès à un article détaillé présentant la réforme fiscale).
Barème applicable pour le calcul de l’impôt sur le revenu de l’année 2011 (imposition des revenus de l’année 2010).
L’impôt est calculé en appliquant à la fraction de chaque part de revenu qui excède 5 963 € le taux de :
- 5,50 % pour la fraction supérieure à 5 963 € et inférieure ou égale à 11 896 € ;
- 14 % pour la fraction supérieure à 11 896 € et inférieure ou égale à 26 420 € ;
- 30 % pour la fraction supérieure à 26 420 € et inférieure ou égale à 70 830 € ;
- 40 % pour la fraction supérieure à 70 830 €.
- La réduction d’impôt résultant de l’application du quotient familial ne peut excéder 2336 euros par demi-part ou la moitié de cette somme par quart de part s’ajoutant à une part pour les contribuables célibataires, divorcés, veufs ou soumis à l’imposition distincte prévue au 4 de l’article 6 et à deux parts pour les contribuables mariés soumis à une imposition commune.
La tranche supérieure de l’impôt sur le revenu passe de 40% à 41% et le taux du prélèvements forfaitaire libératoire passe de 18% à 19% pour les intérêts des placements et livrets et les dividendes.
Suppression du crédit d’impôt de 50% des dividendes plafonné à 115€ ou 230€.
Dans le cadre du financement de la réforme des retraites, il est proposé de supprimer, à compter de l’imposition des revenus de 2010, le crédit d’impôt accordé au titre des revenus qui sont distribués par des sociétés françaises ou étrangères (dividendes) et qui sont imposables selon le barème progressif de l’impôt sur le revenu.
Ce crédit d’impôt, égal à 50 % des revenus distribués et plafonné à 115 € pour une personne seule et à 230 € pour un couple, avait été institué lors de la réforme du régime fiscal des distributions, issue de la loi de finances pour 2004 (loi n° 2003-1311 du 30 décembre 2003) qui s’est traduite par la suppression de l’avoir fiscal.
Suppression du seuil de cession pour l’imposition des plus values d’actions.
Il est notamment proposé d’imposer à l’impôt sur le revenu, dès le premier euro de cession, les plus-values de cession de valeurs mobilières et de droits sociaux réalisées par les particuliers.
Cette mesure permettra par ailleurs d’harmoniser le régime fiscal de ces plus-values avec leur régime au regard des prélèvements sociaux, auxquels elles sont soumises quel que soit le montant des cessions du foyer fiscal depuis le 1er janvier 2010 (article 17 de la loi n° 2009-1646 du 24 décembre 2009 de financement de la sécurité sociale pour 2010).
Cette nouvelle disposition fiscale envisagée dans le rabotage des niches fiscales ne vient pas modifier en profondeur la fiscalité : il est proposé d’anticiper l’imposition aux prélèvements sociaux du compartiment euro des contrats d’assurance-vie multi-supports.
L’anticipation de recettes correspondante représenterait un gain de l’ordre de 1,6 milliard d’euros en 2011, ce montant décroissant progressivement jusqu’en 2019.
Il ne s’agit pas d’instaurer une nouvelle taxe qui viendrait rapporter 1 milliard d’euro, mais simplement avancer la date de perception de cette taxe.
Les prélèvements sociaux seront donc payés au fur en à mesure de l’encaissement des intérêts par le client e
t non plus lors du rachat total ou partiel du contrat ou du dénouement par décès.
Aménagement des avantages fiscaux à l’investissement dans la production d’énergie photovoltaïque.
Le taux applicable à ces équipements serait ramené de 50 % à 25 % pour les dépenses payées à compter du 29 septembre 2010 ;
L’année du mariage, l’administration considère trois foyers fiscaux différents : Les deux premiers foyers fiscaux sont composés des futurs jeunes époux pendant leur vie post mariage (Pour la première partie de l’année précédent le mariage, chacun des époux doit faire sa propre déclaration d’impôt sur le revenu). La troisième déclaration d’impôt est constitué de la déclaration réalisée par les époux en tant que foyer fiscal commun.
Cet avantage fiscal est supprimé pour tous les mariage à compter du 01 Janvier 2011
Coup de rabot sur le dispositif fiscal SCELLIER.
L’avantage fiscal sera réduit de 10% : La loi scellier applicable en 2010, 2011 et 2012 : le point après la loi de finance et le coup de rabot sur niches fiscales
L’avantage fiscal sera réduit de 10% : La loi scellier applicable en 2010, 2011 et 2012 : le point après la loi de finance et le coup de rabot sur niches fiscales
Suppression de la défiscalisation DEMESSINE.
La réduction d’impôt pour l’acquisition de résidences de tourisme dans les zones de revitalisation rurale (dispositif Demessine) disparaît en 2011.
Les plus values immobilières davantage taxées.
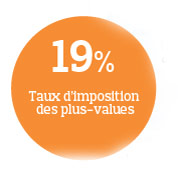
Le taux d’imposition des plus-values immobilières réalisées à partir de 2010 passe à 19 %, contre 16 % auparavant. La résidence principale reste exonérée. Pour le moment, la réforme s’arrête des plus values immobilières s’arrête là mais nous devrions connaître de nouvelles évolutions au printemps prochain : Imposition des plus values immobilières : Le SENAT recule pour mieux sauter au printemps 2011 !!
Le taux d’imposition des plus-values immobilières réalisées à partir de 2010 passe à 19 %, contre 16 % auparavant. La résidence principale reste exonérée. Pour le moment, la réforme s’arrête des plus values immobilières s’arrête là mais nous devrions connaître de nouvelles évolutions au printemps prochain : Imposition des plus values immobilières : Le SENAT recule pour mieux sauter au printemps 2011 !!
Fin du crédit d’impôt sur les intérêts d’emprunt.
Depuis 2007, les ménages qui achetaient leur résidence principale déduisaient de leur impôt sur le revenu une part des intérêts de leur emprunt (de 15 % à 40 % selon les années et les types de logements). Ce crédit d’impôt disparaît. Mais le prêt à taux zéro est renforcé : il devient accessible à tous les ménages qui acquièrent pour la première fois leur résidence principale, quels que soient leurs revenus.
Depuis 2007, les ménages qui achetaient leur résidence principale déduisaient de leur impôt sur le revenu une part des intérêts de leur emprunt (de 15 % à 40 % selon les années et les types de logements). Ce crédit d’impôt disparaît. Mais le prêt à taux zéro est renforcé : il devient accessible à tous les ménages qui acquièrent pour la première fois leur résidence principale, quels que soient leurs revenus.
Défiscalisation ISF-PME diminuée.
À partir de 2011, un particulier ne pourra réduire son ISF que de 50 % du montant de son investissement dans une PME, que l’investissement se fasse en direct, via un holding ou via des fonds. Jusqu’à présent, le taux de réduction était de 75 % pour les investissements en direct ou via un holding, et de 50 % pour un investissement via des fonds. Le plafond de la réduction d’impôt passe de 50.000 à 45.000 euros pour un investissement en direct. Les frais et commissions des holdings et des fonds seront mieux encadrés. Certains secteurs seront exclus du dispositif ISF-PME : investissements financiers ou immobiliers, ceux dans le photovoltaïque et dans l’éolien et ceux de loisirs (cave à vins ou à cigares).
À partir de 2011, un particulier ne pourra réduire son ISF que de 50 % du montant de son investissement dans une PME, que l’investissement se fasse en direct, via un holding ou via des fonds. Jusqu’à présent, le taux de réduction était de 75 % pour les investissements en direct ou via un holding, et de 50 % pour un investissement via des fonds. Le plafond de la réduction d’impôt passe de 50.000 à 45.000 euros pour un investissement en direct. Les frais et commissions des holdings et des fonds seront mieux encadrés. Certains secteurs seront exclus du dispositif ISF-PME : investissements financiers ou immobiliers, ceux dans le photovoltaïque et dans l’éolien et ceux de loisirs (cave à vins ou à cigares).
22 Niches fiscales rabotées.
Le taux de réduction d’impôt qu’elles offrent et leurs plafonds seront réduits de 10 % à compter de l’imposition des revenus de 2011. Sont notamment concernés le Scellier pour l’investissement locatif, les niches Dom-Tom (à l’exception du logement social outre-mer qui échappe au rabot) et le crédit d’impôt pour les équipements de la maison en faveur du développement durable. Ainsi, la réduction d’impôt pour chaudières à condensation passe de 25 % à 22 %, celle des pompes à chaleur de 40 % à 36 %, etc. La liste des équipements donnant droit au crédit d’impôt sera réduite par circulaire.
Le taux de réduction d’impôt qu’elles offrent et leurs plafonds seront réduits de 10 % à compter de l’imposition des revenus de 2011. Sont notamment concernés le Scellier pour l’investissement locatif, les niches Dom-Tom (à l’exception du logement social outre-mer qui échappe au rabot) et le crédit d’impôt pour les équipements de la maison en faveur du développement durable. Ainsi, la réduction d’impôt pour chaudières à condensation passe de 25 % à 22 %, celle des pompes à chaleur de 40 % à 36 %, etc. La liste des équipements donnant droit au crédit d’impôt sera réduite par circulaire.
Prélèvements sociaux relevés.
En 2011, les prélèvements sociaux sur l’épargne (plus-values, dividendes, assurance-vie, revenus fonciers…) passeront à 12,3 %, contre 12,1 %. Au total, un contribuable sera ponctionné à 31,3 % (19 % + 12,3 %) de sa plus-value.
En 2011, les prélèvements sociaux sur l’épargne (plus-values, dividendes, assurance-vie, revenus fonciers…) passeront à 12,3 %, contre 12,1 %. Au total, un contribuable sera ponctionné à 31,3 % (19 % + 12,3 %) de sa plus-value.


