
Poursuivons notre formation « apprendre à se construire & gérer son patrimoine » avec un travail sur l’épargne « projet ».
Comment bien épargner l’argent que vous voulez garder disponible pour financer un projet futur, une dépense importante, un apport pour le financement d’un achat immobilier ou même financer l’étude de vos enfants dans 5 à 10 ans.
Etudions ensemble ces placements dans lesquels vous devrez épargner.
Dans le prolongement de cet article « Comment répartir votre épargne mensuelle entre placement monétaire, obligation, action et immobilier ?« , vous devez apprendre à répartir votre patrimoine entre :
- L’épargne, c’est-à-dire l’argent dont vous allez avoir besoin dans les 3 mois à 10 / 12 ans. L’épargne, c’est l’argent qui doit servir à une prochaine dépense ou au financement d’un projet important pour vous et votre famille. Il peut s’agir du financement des études de vos enfants, d’un apport pour un projet immobilier ou même de travaux à réaliser dans votre maison.
- Les investissements, autrement dit l’argent dont vous n’avez pas besoin dans les 15 prochaines années. L’argent qui ne vous sert à rien, qui n’est pas indispensable pour la réalisation de vos projets court et moyen terme. Les investissements ne sont pas disponibles avant 15 ou 20 ans environ et pour une valeur tellement imprévisible qu’il est vraiment préférable de ne pas compter dessus pour être heureux.
L’épargne « projet » doit être disponible et sécurisée pour le financement de vos projets de vie.
L’épargne projet n’est pas une épargne sur laquelle vous allez chercher un rendement élevé. La priorité n’est pas au rendement. La priorité est à la disponibilité des fonds au jour où vous en aurez le besoin impérieux. Le rendement est accessoire et surtout la durée du placement est trop courte pour accepter le risque.
8 ou 10 ans n’est pas suffisamment long pour se permettre de prendre le risque indispensable pour espérer générer un rendement plus élevé.
Pour votre épargne projet, vous n’avez donc pas d’autres choix que de sélectionner une épargne sécurisée dont la rémunération devrait tout juste dépasser l’inflation. L’épargne « projet » sera rémunérée par un taux d’intérêt annuel et un capital garanti ou presque. L’épargne projet sera une épargne sans frais de gestion ou presque.
- Livret A (22950€ max), LDD (12000€ max) ;
- SICAV Monétaire indexée sur le taux de l’ester (ex-eonia), c’est-à-dire les taux monétaires de la BCE (3.41% brut de fiscalité aujourd’hui, mais net de frais – Il n’y a pas de frais de gestion sur les SICAV Monétaire ;
- CAT (Compte à Terme). On trouve encore des CAT avec des taux garantis autour de 3% sur les 5 prochaines années dans votre banque de réseau classique) ;
- ETF Obligataire ;
L’épargne « projet » devrait être rémunérée autour de l’inflation pour les supports les plus liquides et disponibles, et autour des taux d’emprunt de l’état pour les projets d’épargne plus long terme.
À court terme, on parlera du livret A, du LDD ou encore des SICAV Monétaire.
À moyen terme, on parlera Compte à terme puis éventuellement obligation d’état et/ou obligations d’entreprises plus ou moins sécurisées (investment grade vs high yield).
Les SICAV Monétaire parfaite lorsque les livret A et LDD sont au plafond.
Capital garanti, disponible à tout moment, sans frais et rendement actuel autour de 3.41% net de frais actuellement, mais… le taux de rendement varie en fonction des décisions monétaires de la BCE.
Lorsque la BCE baisse ses taux, c’est le rendement des SICAV Monétaire qui baisse, mais le capital reste garanti. Les SICAV monétaires sont parfaites pour rémunérer l’argent que vous souhaitez garder disponible à tout moment lorsque les livret A et LDD sont au plafond.
Voici l’historique de performance des SICAV Monétaire :

Les comptes à terme (CAT), l’arme parfaite pour l’épargne court et moyen terme.
Définition du CAT :
Un compte à terme (ou dépôt à terme) est un compte d’épargne qui offre un taux d’intérêt élevé à condition que les sommes déposées soient bloquées pendant un certain temps. Pour ouvrir un CAT, vous devez signer un contrat avec la banque. Le contrat précise la durée du placement, le fonctionnement du compte et le type de taux d’intérêt qui s’applique. Les intérêts versés sur le compte à terme sont soumis à l’impôt sur le revenu et aux prélèvements sociaux.
La rémunération du CAT varie en fonction de la durée du placement.
Aujourd’hui, on trouve encore des CAT 6 mois entre 2.50% et 3.10% ; des CAT 12 mois autour de 3% (Boursorama par exemple) ou même des CAT à taux progressif autour de 3% sur 5 ans (au CIC/Crédit mutuel par exemple).
Le taux est négociable et fonction de la bonne relation que vous entretenez avec votre banque de réseau locale. Il faut demander le taux des CAT à votre banquier et chercher à le négocier.

Aujourd’hui, il est difficile de faire mieux pour une épargne « projet », ce n’est pas « incroyable », mais imbattable pour une épargne garantie et sans risque qui vous apportera la sérénité indispensable à la réalisation de vos projets de vie.
Vous ne trouverez pas mieux et parfois, même en prenant des risques, vous pourriez ne pas générer une telle rémunération.
Les obligations pour mieux rémunérer l’épargne moyen terme +, mais …
Au-delà de l’épargne monétaire, y compris les CAT qui couvre les besoins sur les 5 premières années, l’option « obligation » pourrait être la bonne idée pour votre épargne projet pour les durées comprises entre 5 et 10 ans environ.
Définition de l’obligation :
Une obligation est un morceau de dette émis par une entreprise, une collectivité territoriale ou un État.
Lorsque l’une de ces entités (entreprise, collectivité ou État) souhaite se financer, les montants requis peuvent nécessiter l’intervention de nombreux créanciers.
Vous pouvez devenir l’un de ces créanciers en « achetant » une obligation, c’est-à-dire une partie de cette dette.
En plus du capital qui vous sera restitué à échéance fixe (en général, entre 5 à 30 ans), le débiteur s’engage à vous rémunérer périodiquement (tous les ans, ou tous les trimestres notamment) selon un taux d’intérêt fixe ou variable.
Exemple d’investissement en obligations
Une entreprise a besoin d’emprunter 10 millions d’euros.
Elle décide de passer par un emprunt obligataire à taux fixe.
Elle divise cet emprunt en 1 000 parts de 10 000 €. Chaque obligation coûtera donc 10 000 €. Le taux d’intérêt est fixé à 5 % et la durée de l’emprunt fixée à 10 ans. Vous pouvez décider d’acquérir une de ces obligations.
Si la périodicité de rémunération est annuelle, vous recevrez donc 500 € par an pendant dix ans. Au bout de la dixième année, l’émetteur vous remboursera une dernière échéance de 500 € ainsi que vos 10 000 € de départ.
Votre revenu s’élèvera à 5 000 € (500 € x 10 ans).
Le taux de rémunération d’une obligation dépend de la qualité de l’emprunteur ! Plus l’emprunteur est jugé comme sécurisé, moins le rendement sera élevé.
Aujourd’hui, l’État Français, considéré comme l’emprunteur le moins risqué du pays, emprunte autour de 3%. Un taux d’emprunt qui doit, en théorie, refléter le taux de croissance nominale de l’économie.
Ainsi, en prêtant de l’argent à l’état Français, vous pouvez espérer un rendement autour de 3% par an. Au regard du niveau actuel des CAT, ce n’est clairement pas une opportunité à saisir.
En revanche, certaines entreprises se financent à des taux beaucoup plus elevés. Il faut faire la distinction entre « entreprises sécurisées dites « investment grade » et « entreprises risquées » dites high yield.
Voici la courbe de rendement des entreprises « Investment grade » et « high yield » selon leur notation et donc le risque de non-remboursement de l’obligation.
Une obligation, c’est un prêt. Si vous réalisez un prêt à une entreprise qui risque de ne pas vous rembourser, vous prenez le risque de perdre votre capital. Le taux de rendement doit rémunérer ce risque de perte.


… les obligations ne sont pas garanties en capital.
Lorsque vous investissez en obligation, votre capital n’est pas garanti à tout moment. Le prix de vos obligations varie en fonction des taux d’intérêt :
- Lorsque les taux d’intérêt baissent, le prix de votre portefeuille d’obligations monte ;
- Lorsque les taux d’intérêt montent, le prix de votre portefeuille d’obligations baisse ;
Prenons un exemple pour comprendre pourquoi le prix des obligations montent lorsque les taux baissent :
Monsieur DUPONT est épargnant. Il a le choix entre deux obligations émises par l’état Français :
- Une obligation X, émise au nominal de 100€ en Juin 2021 au taux de 1.50% pour une durée de 15 ans. Pendant 15 ans, il recevra 1.50 euros par tranche de 100 euros, puis il sera remboursé de 100€ dans 15 ans.
- Un obligation Y, émise au nominal de 100€ en Juin 2024 au taux de 3% pour une durée de 10 ans.
C’est bien naturellement que Monsieur DUPONT préfèrera l’obligation Y. La hausse du taux de rendement « ringardise » l’intérêt de l’obligation X dont le taux apparaît comme non compétitif. . Ainsi, celui qui détient l’obligation X et qui aurait besoin de la revendre devra accepter de baisser son prix de vente pour attirer un acquéreur.
Si le propriétaire de l’obligation X souhaite revendre son obligation, il devra accepter de perdre 50%. Monsieur DUPONT peut accepter d’acheter l’obligation X uniquement si elle est vendue 50€. En la payant 50€ environ, l’acquéreur de l’obligation Y réalisera un investissement dont le TRI sera équivalent au TRI qu’il aurait obtenu en achetant l’obligation Y
Ainsi, et de manière synthétique, plus les taux montent, plus la valeur des obligations baissent ; Et plus les taux baissent, plus la valeur des obligations montent.
La finance explique avec ces mots :
« Les taux d’intérêt permettent de mesurer la valeur d’une obligation. Ils peuvent augmenter ou diminuer et ainsi rendre plus ou moins attractif l’investissement en obligations si on les compare à la valeur du coupon.
Si les taux montent, le prix d’une obligation déjà émise diminue. Les investisseurs préfèrent en effet placer à des taux plus élevés et donc revendent les obligations qu’ils détiennent, ce qui pousse leur prix à la baisse. Ainsi, les obligations déjà émises offrent le même rendement que celui du marché. Inversement, si les taux diminuent, la valeur de l’obligation monte.
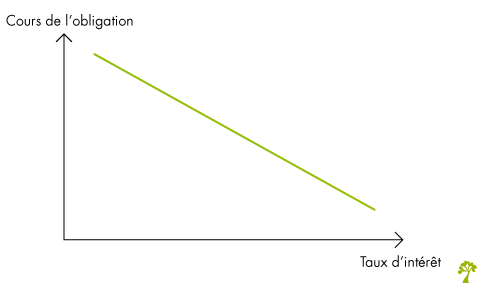
Schématiquement, quand les taux d’intérêt montent (par exemple quand les grandes banques centrales augmentent leurs taux directeurs), le cours des obligations en circulation baisse, et vice versa.
Par ailleurs, plus l’échéance de l’obligation est courte, plus le risque de taux est faible. En effet, dans un intervalle de temps réduit, les variations des taux d’intérêt seront moins importantes. Elles auront donc moins d’impact sur la valeur d’une obligation dont l’échéance se rapproche.«
Comment investir en obligation ?
L’investissement en obligation pourra être effectué dans votre compte titre ouvert auprès de votre banque. L’investissement sera intermédié. Contrairement aux actions, vous ne pouvez pas acheter une obligation en direct, vous devez passer par un fonds ou un ETF.
Aujourd’hui, les rendements sont trop faibles pour justifier la rémunération d’un intermédiaire, sauf en high yield, mais attention, au risque de non remboursement (rendement = risque).
Les ETF seront parfaits pour investir dans les obligations d’état ou d’entreprises « investment grade ». Voici quelques exemples dans les ETF Amundi : ETF Obligation d’état et d’entreprise AMUNDI.
A suivre.


