
 L’annonce des rendements 2012 des fonds euros des contrats d’assurance vie laisse songeur de nombreux épargnants qui s’interrogent de plus en plus sur l’intérêt d’un placement dont le rendement peine de plus en plus à couvrir l’inflation. Peut on envisager d’épargner pour le retraite avec un placement qui ne fait que couvrir le coût de la vie ?
La question subsidiaire est également la suivante : N’existe t’il pas d’autres produits bancaires qui permettraient d’obtenir un rendement au moins équivalent ?
Le compte à terme (CAT) n’est il pas préférable à un investissement sur le fonds euros du contrat d’assurance vie ?
Pourquoi remettre en cause l’utilité des fonds euros pour une épargne long terme ?
Pour 2012, le rendement moyen des fonds euros devrait s’établir autour de 2,80% (après frais de gestion, mais avant prélèvement sociaux). Ce rendement est assez proche du rendement 2011 à 3% (attention, il s’agir bien du rendement moyen du marché, certains sont meilleurs d’autres moins bons, et comme par hasard, les assureurs aiment bien communiquer sur les contrats aux meilleurs rendements et parlent peu des contrats cachés dans les placards… ).
Nous sommes bien loin des rendements du passé, mais l’inflation est également plus faible.

Les fonds euros sont principalement composés d’obligation d’état ou d’entreprise (70%) dont les rendements ne cessent pas de baisser. Pour faire simpliste (trop simpliste, mais pas faux), les compagnies d’assurance vie investissent de plus en plus dans des actifs aux rendements très faible. Au fur et à mesure de ces investissements, le rendement moyen des fonds euros ne peut que baisser.
De surcroît, il subsiste toujours une question importante quant à la solvabilité des compagnies d’assurance vie et principalement du sort des fonds euros en cas de hausse des taux d’intérêt. Le risque d’illiquidité, c’est un dire un risque de blocage du contrat d’assurance vie ne doit il pas être envisagé en cas de hausse des taux d’intérêt ? Pour approfondir ce risque, vous pouvez relire cet article écrit au début de l’année 2012 : Faut il garder votre contrat d’assurance vie malgré la baisse des rendements ?
Extrait de Faut il garder votre contrat d’assurance vie malgré la baisse des rendements ? :
Un risque de krach obligataire qui menacerait l’assurance vie ?
La crise de l’endettement public aura révélé l’extrême fragilité des taux obligataires composants à 80% des fonds euros des contrats d’assurance vie. Du jour au lendemain, les taux d’emprunt de l’Italie, de la grâce, du Portugal atteignent des sommets.
On ne parle pas de défaut de ces pays, mais simplement d’une hausse des taux des obligations d’état, signe d’une prise de conscience des risques inhérents au fait d’être créancier de pays surendettés.
Cette hausse des taux d’intérêt est inévitable et les manipulations de la banque centrale européenne pour maintenir des taux bas ne pourront pas continuer sur le long terme (cf article :La BCE contrôle le niveau des taux d’intérêt long terme et la valeur des actifs)
Les conséquences pourraient être importantes pour les compagnies d’assurance vie. Nous avons détaillé les conséquences de la hausse des taux d’intérêt, dans un article dédié à la perte du triple AAA (Perte du triple AAA de la France : Comment protéger votre patrimoine ?). Extrait :
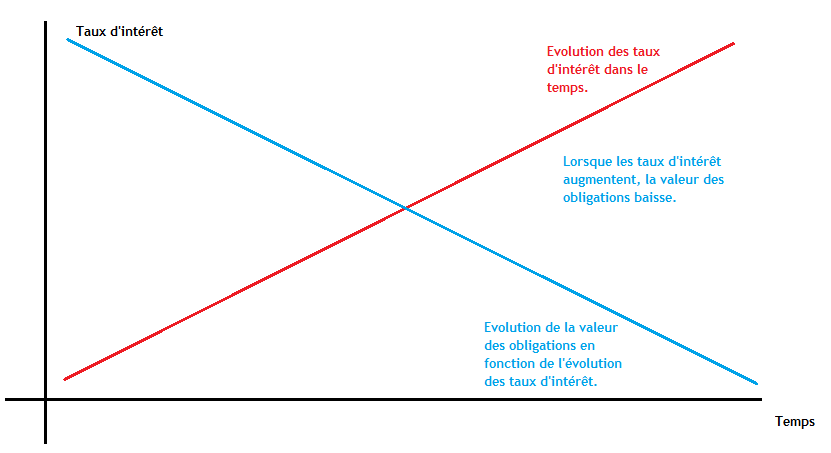
La valeur d’une obligation est directement fonction du niveau des taux d’intérêt : une baisse des taux a pour conséquence une augmentation de la valeur des obligations et surtout, car c’est l’hypothèse qui nous intéresse ici, une augmentation des taux d’intérêt entraîne une baisse de la valeur des obligations : c’est mathématique.
Prenons un exemple pour comprendre cette mécanique :
- En 2010, vous réalisez un prêt de 100000€ au taux de 3% à un Etat. C’est un prêt obligataire qui est négociable en cours de vie.
- En 2012, vous avez besoin de votre argent et envisagez de vendre votre obligation à un autre investisseur. En 2012, les taux d’intérêt de la place ne sont plus à 3% mais atteignent maintenant 6%.
Aucun investisseur n’acceptera de payer 100 000€ votre obligation dont le taux de rendement est de 3%, soit 3000€ par année. Pour pouvoir vendre votre obligation, vous serez dans l’obligation de réduire la valeur de l’obligation afin de proposer un rendement au moins équivalent.
Ainsi, pour proposer un rendement de 6%, conforme au marché des taux d’intérêt en 2012, vous devrez réduire le prix de l’obligation afin de séduire les investisseurs.
La hausse des taux d’intérêt entre 2010 et 2012 aura pour conséquence de réduire la valeur de l’investissement obligataire.
Ainsi, un krach obligataire aurait pour conséquence directe de faire baisser la valeur des obligations détenues par les assureurs. Mais tant qu’on à pas vendu, … on a pas perdu.
Les assureurs vie n’ont pas vocation à vendre leurs obligations en cours de vie. La moins value latente enregistrée sur les obligations n’est pas très importante tant que la compagnie d’assurance vie n’est pas dans l’obligation de vendre ses obligations et donc dans l’obligation de matérialiser ses moins values.… sur fonds de décollecte
Le problème est tout autre lorsque les compagnies d’assurance vie enregistrent des baisses de collecte. Une hausse des taux d’intérêt dans un contexte ou les épargnants confient toujours plus d’épargne aux assureurs n’aurait pas de conséquences fâcheuses …. mais une hausse des taux d’intérêts dans un contexte de décollecte, voir même de baisse de l’encours d’épargne géré par les compagnies d’assurance vie a un tout autre impact.
Dans un tel contexte de baisse de l’encours, les assureurs seraient dans l’obligation de vendre un partie de leurs actifs obligataires pour satisfaire les demandes de rachats des particuliers. Cette vente massive aurait pour conséquence de matérialiser les moins values latente et donc de remettre en cause la solvabilité des assureurs !
Bloquer ou interdire les rachats sur les contrats d’assurance vie pour protéger les assureurs
Face à un tel scénario, les assureurs pourraient se protéger au détriment des épargnants en « interdisant les rachat ». Les épargnants ne pourraient donc plus disposer de leur épargne.
Deux solutions sont envisageables pour interdire les rachats :
Le code monétaire et financier permet de suspendre temporairement les rachats sur les contrats d’assurance vie
Une disposition du code monétaire et financier qui permet de Suspendre, restreindre ou interdire temporairement la libre disposition de tout ou partie des actifs et de suspendre ou limiter le paiement des valeurs de rachat, la faculté d’arbitrages, le versement d’avances sur contrat ou la faculté de renonciation. Cette disposition légale serait imposée par les organismes tutélaires (organisme public de surveillance des compagnies d’assurances vie).
Ainsi, face à des rendements durablement et structurellement en baisse, face à un risque de solvabilité des fonds euros en cas de remontée des taux d’intérêt, la question de la pertinence du fonds euros doit aujourd’hui être posée.
Pour autant, à l’instant T, ces risques sont maîtrisés grâce au volontarisme de la Banque Centrale Européenne. La BCE, au cours de l’automne 2012 à mis en œuvre la répression financière pour sauver le système et indirectement les fonds euros (cf article : Mario DRAGHI aurait il sauvé les fonds euros et l’assurance vie ? & La répression financière indispensable pour sauver le système ?).
Mais qui peut aujourd’hui affirmer qu’il n’y aura plus aucun sursaut de la crise en zone euro ? Qui pour affirmer que définitivement le marché obligataire restera « sous contrôle » de la Banque Centrale Européenne ? Bref, il y a lieu de s’interroger sur la pertinence d’investir la majorité de votre épargne sur un support dont la visibilité est bien faible.
Le compte à terme (CAT), une alternative séduisante à l’assurance vie fonds euros.
Le compte à terme est un placement financier bancaire. Il s’agit d’un placement d’une très grande simplicité dont la rémunération (fixée à l’origine de la souscription du produit et pour toute sa durée) est fonction de la durée du placement.
Il s’agit d’immobiliser un capital sur une durée et de recevoir une rémunération en fonction de la durée du blocage. En cas de sortie anticipée, le niveau de rémunération du CAT baisse en fonction d’un barème connu dès la souscription.
Le compte à terme présente :
- Une garantie totale et permanente du capital ;
- Une disponibilité totale sans pénalité, sauf une baisse de rendement connu à l’avance;
- Une rémunération fixe et déterminée contractuellement;
- Aucun frais d’entrée;
- Aucun frais de gestion;
Bref, c’est le placement miracle pour le bon père de famille peu aventurier.
Aujourd’hui, pour un CAT sur 5 ans, le rendement annuel garanti pendant 5 ans peut être d’environ 3% / 3,50%. Le taux varie selon les banques. Alors que le rendement des fonds euros devrait baisser au cours des prochaines années, l’épargnant dispose là d’un placement bancaire dont le rendement est connu à l’avance.
Pourquoi faire un placement sur le fonds euros d’un contrat d’assurance vie, payer des frais d’entrée, alors qu’il est possible d’obtenir un rendement a peu près équivalent sans frais ?
Les intérêts perçus dans le cadre d’un CAT sont fiscalisés à l’impôt sur le revenu (0%, 5,5%; 14%, 30%, 41%, 45%) + CSG-CRDS (15,5%).
En comparaison avec un placement sur le fonds euros d’un contrat d’assurance vie, l’imposition du compte à terme est défavorable aux contribuables dont la tranche marginale est supérieure ou égale à 30% (en dessous, on peut estimer que le différentiel de rendement pourrait compenser la fiscalité plus lourde).
Le CAT, une solution pour profiter de la hausse des taux d’intérêt
Au delà d’une comparaison entre le rendement du compte à terme et le rendement du fonds euros du contrat d’assurance vie, le compte à terme présente l’avantage certain de ne pas être concerné par un risque de solvabilité en cas de remontée des taux d’intérêt.
Alors que l’épargnant dans un contrat d’assurance vie pourrait rapidement être « scotché » par un contrat à faible rendement, bloqué temporairement pour sauvegarder la solvabilité de la compagnie d’assurance vie, l’épargnant « Compte à terme » dispose toujours de la possibilité de « casser » son compte à terme afin de repositionner son épargne vers un nouveau CAT plus rentable.
Il s’agit là d’un avantage certain pour le compte à terme.
Compte à terme, Super livret : des rendements qui ne sont néanmoins pas gratuits.
Petit bémol néanmoins.
Depuis la crise financière qui touche la capacité des banques à trouver des financements, les banques sont TOUTES à la recherche d’un maximum de dépôt bancaire (livret, compte à terme, …) : Faute de pouvoir se financer sur les marchés (ou du moins dans des conditions qui peuvent vite devenir aléatoire en cas de pic de crise), les banques ne peuvent compter que sur elle même pour continuer faire leur métier : prêter de l’argent. Les banques doivent augmenter le volume de l’épargne collectée pour continuer pour pouvoir prêter.
Cette course à la collecte d’épargne dite « de bilan » pousse une véritable compétition commerciale et des propositions de rémunération toujours plus attrayantes. Pour certains établissements particulièrement dépendant du financement interbancaire, la collecte d’argent frais est simplement une question de survie : pas de collecte = pas de prêt = pas d’activité…
Pour d’autres établissements (notamment les banques de dépôt traditionnelle), la question de la collecte d’une nouvelle épargne est importante mais moins indispensable.
Pour prendre un exemple, la faillite du Crédit Immobilier de France s’explique notamment par le fait que le CIF était un banque qui se finançait principalement sur les marchés. Le CIF ne disposant pas d’une capacité à collecter de l’épargne et il dépendait totalement de la confiance des autres banques pour pouvoir prêter de l’argent : lorsque cette confiance s’est rompue, c’est l’activité du CIF qui a cessée.
Un autre exemple, pourrait être le sauvetage par l’état Français de la Banque PSA.
Un rendement trop important par rapport à la concurrence doit attirer votre attention …
Ainsi, il est essentiel pour chacun d’avoir conscience qu’un établissement qui proposerait un rendement manifestement supérieur à la concurrence pourrait être un établissement qui à un besoin absolu de collecter de l’épargne pour continuer à prêter. La prudence pourrait être d’une plus grande vigilance vis à vis de ces établissements bancaires dont la soif d’épargne pourrait être suspecte.
Synthèse
De manière synthétique, je crois qu’il est dorénavant indispensable de changer vos habitudes : le placement de votre épargne sur le seul fonds euros n’est pas la solution parfaite. Le compte à terme me semble aujourd’hui être une meilleure, tant au niveau de la rémunération que de la visibilité offerte.
Seule la fiscalité pourrait nous laisser pencher du côté du fonds euros … mais avec très peu d’enthousiasme.
L’intérêt du CAT est sa capacité à être cassé très simplement et rapidement. Si le rendement des fonds euros redevenait attrayant, nous pourrions facilement nous adapter à la nouvelle donne.
Et vous qu’en pensez vous ? Assurance vie (fonds euros) ou compte à terme (CAT) ?
[poll id= »20″]


