
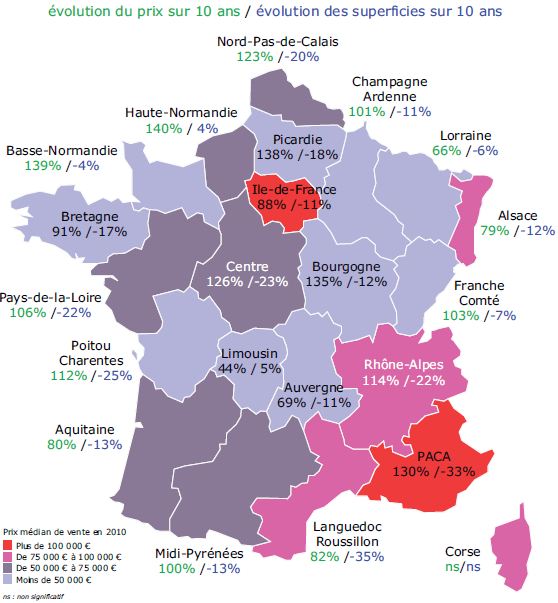
 On nous avait annoncé une réforme des plus value immobilière visant un allègement de l’imposition et un retour à la fiscalité antérieure à 2004. Il n’en sera finalement rien et se sont les plus values sur les terrains à bâtir qui vont augmenter de manière CONSIDÉRABLE.
L’augmentation d’impôt sur les terrains constructibles ou à bâtir est INIMAGINABLE !!
A l’heure actuelle, et malgré la réforme des plus values immobilières, les terrains constructibles étaient taxés comme les immeubles (cf article : Simulateur de plus value immobilière après le 01 Février 2012). La plus value, différence entre le prix de vente du terrain et le prix d’acquisition de ce dernier était soumis au prélèvement forfaitaire de 19% + CSG / CRDS de 15,5% après un abattement variable selon la durée de détention du terrain.
Cet abattement pouvait atteindre 100% de la plus value taxable après 30 ans de détention de l’immeuble ou du terrain constructible.Le projet de loi de finance pour 2013 prévoit deux modifications majeures :
- La suppression totale du mécanisme d’abattement pour durée de détention pour les plus values sur les terrains constructibles / terrains à bâtir. : Quelque soit la durée de détention de l’immeuble, le vendeur sera taxé à 100% sur le montant de la plus value. Même après 30 ans de détention de l’immeuble, la plus value intégrale sera imposée au taux de 19% 15,5% = 34,5%.
- A partir de 2015, suppression de l’imposition selon le taux forfaitaire de 19%, mais taxation de la plus value selon la tranche marginale d’imposition du contribuable. Les contribuables les plus imposés seront très pénalisés.
- Possibilité de bénéficier de l’abattement pour durée de détention pour toutes les cessions intervenants avant le 01 Janvier 2013. Un conseil, si vous êtes sur le point de vendre, VITE VENDEZ !!!!!!!!!!
Extrait du projet de loi de finance pour 2013 :
Le premier volet de la réforme, structurel, concerne les plus-values sur les terrains à bâtir, qui seront soumises au
barème progressif de l’impôt sur le revenu. Ce nouveau régime ne sera cependant applicable qu’à compter de 2015 :
cette entrée en vigueur différée permettant un « choc d’offre » immédiat, propice à la mise sur le marché des
ressources foncières constructibles. En parallèle, il est proposé de supprimer dès le 1er janvier 2013 l’abattement
progressif pour durée de détention, qui conduit aujourd’hui à l’exonération totale de la plus-value réalisée au bout de
trente années et incite donc à la rétention foncière.
La définition du terrain à bâtir.
Les terrains à bâtir sont définis dans l’article 257 du code général des impôts comme :
Des terrains sur lesquels des constructions peuvent être autorisées en application d’un plan local d’urbanisme, d’un autre document d’urbanisme en tenant lieu, d’une carte communale ou de l’article L. 111-1-2 du code de l’urbanisme


