
Aurions nous fait une erreur d’interprétation lorsque nous affirmions dans nos précédents articles que la flat-tax de 30% sur les contrats d’assurance vie ne s’appliquerait qu’après 8 ans pour les versements supérieurs à 150 000€ par personne ?
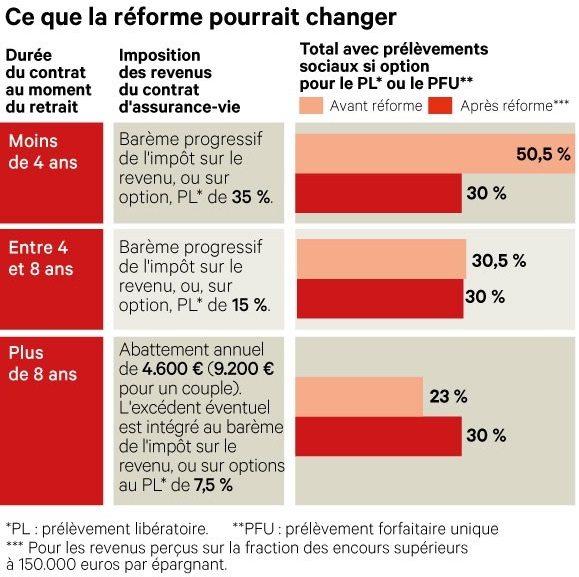
C’est en tout cas ce que semble indiquer diverses sources fiables (les echos et l’argus de l’assurance pour l’essentiel) qui précisent que la flat-tax, ou PFU pour les puristes, s’appliquerait avant ET après 8 ans pour tous les versements supérieurs à 150 000€ / personnes réalisés après le 27 septembre 2017. Pour éviter les effets d’aubaine, c’est la date de publication du projet de loi de finance qui est retenue.
Il est important de bien comprendre cette notion d’encours de 150 000€ par personne ou 300 000€ pour un couple. Une personne qui détient plus de 150 000€ au 27/09/2017 sera concerné par le prélèvement forfaitaire unique de 30% dès le premier euro versé après le 27/07/2017.
C’est l’encours, tous contrats confondus, qui doit être analysé.

source : argus de l’assurance
source : les échos
C’est alors que la Flat-tax que nous avions analysée comme une mauvaise nouvelle pour l’assurance vie après 8 ans, serait en réalité une bonne nouvelle pour l’épargnant qui souhaite profiter de l’assurance vie pour réaliser une épargne de court terme inférieure à 8 ans.
Si demain la flat-tax devait être applicable avant 8 ans, plus besoin de placer l’épargne sur des contrats anciens peu rémunérateurs pour profiter de l’antériorité fiscale du contrat d’assurance vie. La fiscalité sera la même quelque soit la durée de détention du contrat ! Mais uniquement pour les épargnants qui possèdent plus de 150 000€.
Est il politiquement acceptable que seuls les épargnants qui ont plus de 150 000€ puissent bénéficier de cette fiscalité abaissée avant 8 ans ?
Pourquoi les petits épargnants ne pourraient ils pas bénéficier de cette baisse de fiscalité avant 8 ans ? N’est pas la rompre le respect des capacités contributives ? Pourquoi les épargnants aux contributions contributives supérieures paieraient ils moins d’impôt que les épargnants aux capacités contributives inférieures ? N’est ce pas contraire aux principes fondamentaux de la fiscalité ?
Ce serait une réforme profonte qui modifie l’usage du contrat d’assurance vie comme produit d’épargne exclusivement long terme. La flat-tax et son application avant et après 8 ans, transforme l’assurance vie en produit d’épargne, court terme et long terme, et plus simplement long terme. Comme le titre très bien l’argus de l’assurance, c’est la fin de la prime à la durée de détention !
N’est il pas contradictoire pour un gouvernement qui souhaite baisser la fiscalité sur le capital financier pour améliorer le financement de l’économie d’encourager la spéculation et le court terme en supprimant une fiscalité dégressive avec la durée de détention ?
Est ce le prix à payer pour avoir une fiscalité plus lisible et plus simple ?
Mais la flat-tax sur l’assurance vie est elle vraiment applicable ?
Notez bien la caractéristique intrinsèque de la flat-tax sur l’assurance vie pour comprendre pourquoi elle n’est pas applicable : La flat-tax serait applicable pour tous les encours supérieurs à 150 000€ / personne. Il ne s’agit pas d’un encours par contrat d’assurance vie ou par compagnie d’assurance vie, mais par personne !
On peut alors légitimement s’interroger sur la faisabilité de la mise en oeuvre de cette fiscalité. Que va t’il se passer lorsqu’un épargnant voudra réaliser un rachat partiel ? Qui va payer la flat-tax de 30% ? L’épargnant devra t’il demander à chacune de ses compagnies d’assurance vie s’il est au dessous ou au dessus du seuil de 150 000€ ? Qui vérifiera ? Quid du secret professionnel de la compagnie d’assurance vie ?
Bref, les questions sont extrêmement nombreuses ! et c’est le signe d’un énième usine à gaz !


